Der Vermögensbericht
Was der Vermögensbericht nach Paragraf 28 Absatz 4 WEG enthält, wer ihn bekommt und wie er sich von der Jahresabrechnung unterscheidet.
Der Vermögensbericht ist eine Neuerung der WEG-Reform 2020. Er beantwortet eine Frage, die die Jahresabrechnung offen lässt: Was hat die Gemeinschaft eigentlich, und was schuldet sie?
Was das Gesetz verlangt
Nach Paragraf 28 Absatz 4 WEG ist nach Ablauf des Kalenderjahres ein Vermögensbericht zu erstellen. Er muss enthalten:
- den Stand der Rücklagen, allen voran der Erhaltungsrücklage, und
- eine Aufstellung des wesentlichen Gemeinschaftsvermögens.
Der Bericht ist jedem Wohnungseigentümer zur Verfügung zu stellen, auch ohne dass er ihn anfordert. Einen Beschluss über den Bericht sieht das Gesetz nicht vor, anders als bei der Abrechnungsspitze. Eine „Genehmigung“ des Vermögensberichts ist nicht vorgesehen, die Versammlung nimmt ihn in der Regel nur zur Kenntnis.
Der Unterschied zur Jahresabrechnung
Beide Dokumente gehören zum Jahresabschluss, beantworten aber verschiedene Fragen:
| Jahresabrechnung | Vermögensbericht | |
|---|---|---|
| Blickwinkel | Der Zeitraum: Was ist im Jahr geflossen? | Der Stichtag: Was ist am 31.12. da? |
| Inhalt | Einnahmen, Ausgaben, Verteilung auf die Einheiten | Bestände: Konten, Rücklagen, Forderungen, Verbindlichkeiten |
| Beschluss | Ja, über die Abrechnungsspitze | Nein, reine Information |
| Adressat | Jeder Eigentümer, mit eigener Einzelabrechnung | Jeder Eigentümer |
Kurz: Die Abrechnung ist der Film des Jahres, der Vermögensbericht das Standbild am Jahresende.
Was drinsteht
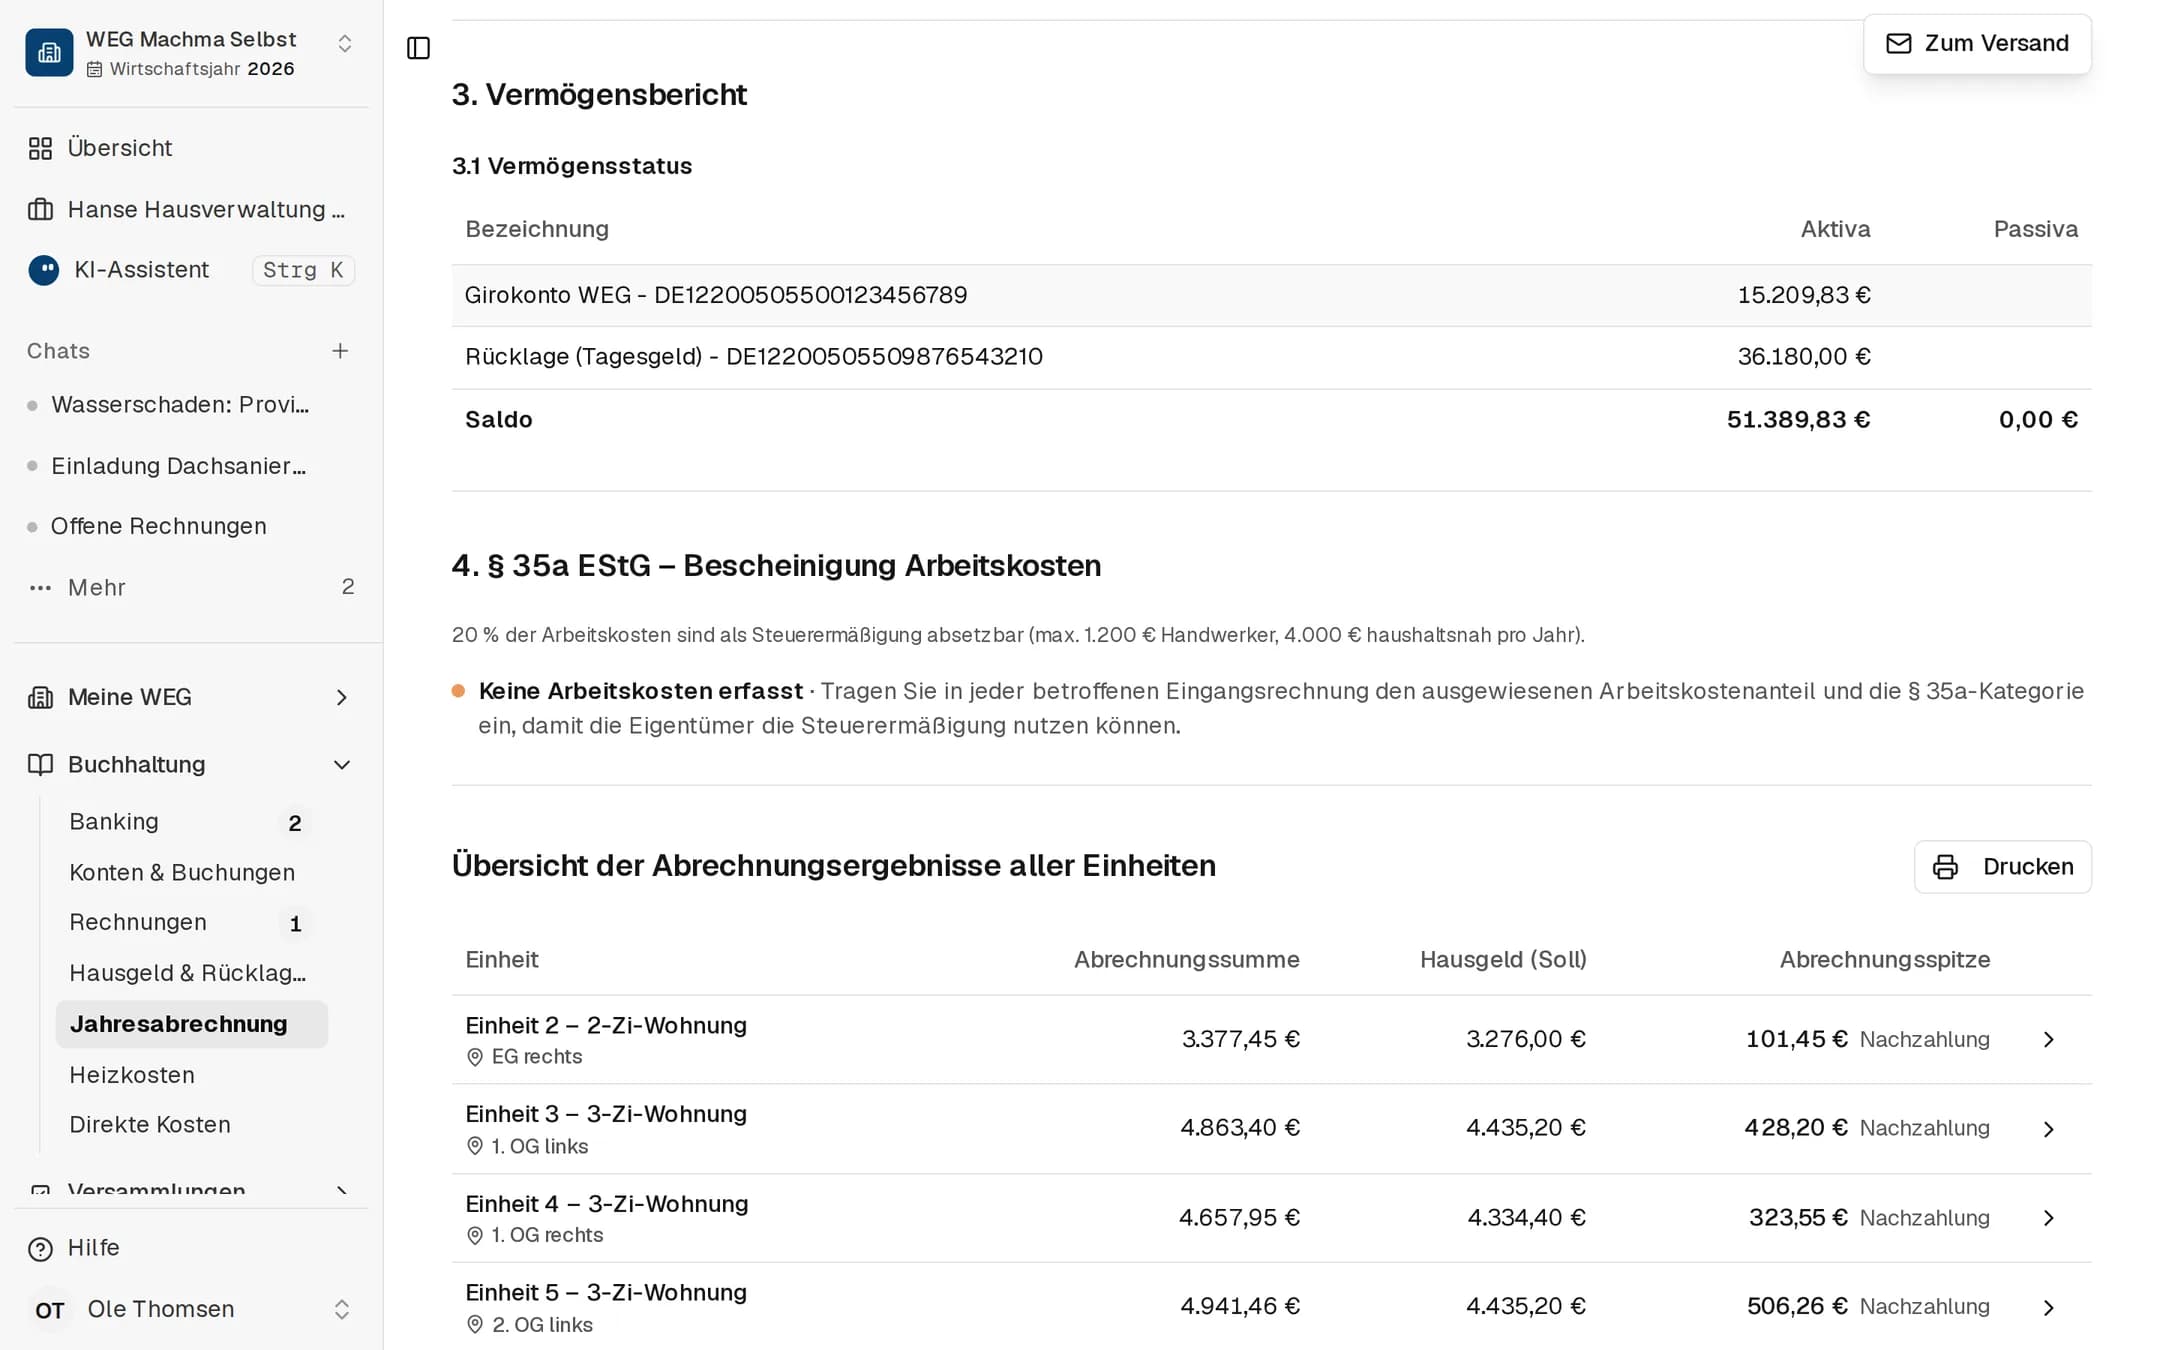
In selbstverwalten. entsteht der Vermögensbericht als Teil des Jahresabrechnungs-Pakets. Im PDF steht er als Abschnitt 3 „Vermögensbericht“ mit dem 3.1 Vermögensstatus. Direkt davor liegt Abschnitt 2 mit den beiden Blöcken, auf denen der Status aufbaut: 2.1 Entwicklung der Geldkonten / Barvermögen und 2.2 Entwicklung der Erhaltungsrücklagen. Der Reihe nach:
Entwicklung der Geldkonten
Je Bankkonto der Gemeinschaft stehen hier Anfangsstand, Zu- und Abflüsse des Jahres und Endstand. Das ist das reale Geld, also das, was tatsächlich auf den Konten liegt.
Entwicklung der Erhaltungsrücklagen
Jeder Rücklagentopf hat einen eigenen Verlauf: Anfangsbestand, geplante Zuführung laut Wirtschaftsplan, tatsächliche Zuführung aus den Zahlungen der Eigentümer, Zinsen, Steuern auf Zinsen, weitere Entnahmen und Endbestand. Darunter steht der Fehlbestand Soll zu Ist, also die Differenz zwischen der im Wirtschaftsplan geplanten Zuführung und dem, was die Eigentümer tatsächlich eingezahlt haben.
Diese Zahl ist der nominale Rücklagenstand: das, was der Gemeinschaft rechnerisch an Rücklage zusteht. Er kann vom Kontostand des Rücklagenkontos abweichen, etwa wenn Eigentümer ihr Hausgeld noch nicht gezahlt haben oder Rücklagengeld vorübergehend auf dem Girokonto liegt. Deshalb zeigt der Bericht beide Sichten: das Bankgeld in 2.1 und den nominalen Stand in 2.2.
Vermögensstatus
Die eigentliche Aufstellung hat die Spalten Aktiva und Passiva. Sie enthält typischerweise:
- die Endstände der Geldkonten (ein überzogenes Konto steht als Verbindlichkeit in den Passiva),
- Rücklagenbestände, die nicht über ein eigenes Bankkonto laufen,
- Forderungen und Verbindlichkeiten gegenüber Eigentümern, also Hausgeldrückstände auf der einen und Guthaben auf der anderen Seite,
- noch nicht zugeordnete Hausgeldeingänge, wenn Zahlungen ohne erkennbaren Absender eingegangen sind.
Wer erstellt ihn?
Zuständig ist, wer die Verwaltung führt. In einer verwalteten WEG ist das der Verwalter. In der Selbstverwaltung ist es die Gemeinschaft selbst, praktisch derjenige, der auch die Jahresabrechnung aufstellt.
In selbstverwalten. musst du dafür nichts Zusätzliches tun: Der Bericht entsteht mit der Berechnung der Jahresabrechnung und liegt sowohl im Gesamt-PDF als auch im Eigentümer-Paket bei, das du versendest.
Diese Seite erklärt Zusammenhänge und ersetzt keine Rechts- oder Steuerberatung.
Die Erhaltungsrücklage
Warum jede WEG eine Erhaltungsrücklage braucht, wie hoch sie sein sollte, wie angespart und entnommen wird und wie sie sich von der Sonderumlage unterscheidet.
Paragraf 35a EStG: Handwerkerkosten absetzen
Wie Wohnungseigentümer haushaltsnahe Dienstleistungen und Handwerkerleistungen aus der Jahresabrechnung steuerlich geltend machen und welche Bescheinigung die WEG dafür liefert.