Paragraf 35a EStG: Handwerkerkosten absetzen
Wie Wohnungseigentümer haushaltsnahe Dienstleistungen und Handwerkerleistungen aus der Jahresabrechnung steuerlich geltend machen und welche Bescheinigung die WEG dafür liefert.
Ein Teil dessen, was du übers Hausgeld zahlst, holst du dir über die Steuererklärung zurück: Paragraf 35a EStG gewährt eine Steuerermäßigung für haushaltsnahe Dienstleistungen und Handwerkerleistungen. Damit du sie nutzen kannst, muss die Gemeinschaft den entsprechenden Anteil ausweisen. Das ist die Bescheinigung nach Paragraf 35a EStG, die deiner Jahresabrechnung beiliegt.
Was genau begünstigt ist
Es gibt zwei Töpfe mit unterschiedlichen Höchstbeträgen. Ermäßigt werden jeweils 20 Prozent der Arbeitskosten, und zwar direkt von der Steuerschuld, nicht vom zu versteuernden Einkommen:
| Topf | Beispiele aus der WEG | Höchstbetrag der Ermäßigung |
|---|---|---|
| Haushaltsnahe Dienstleistungen (Absatz 2) | Treppenhausreinigung, Gartenpflege, Winterdienst, Hausmeisterservice | 4.000 Euro pro Jahr |
| Handwerkerleistungen (Absatz 3) | Reparaturen, Wartung von Heizung und Aufzug, Schornsteinfeger, Malerarbeiten | 1.200 Euro pro Jahr |
Begünstigt sind nur die Arbeitskosten (Paragraf 35a Absatz 5 Satz 2 EStG), also Lohn-, Maschinen- und Fahrtkosten samt der darauf entfallenden Umsatzsteuer. Material zählt nicht. Bei einer Handwerkerrechnung über 3.000 Euro mit 1.000 Euro Lohnanteil sind also 1.000 Euro die Basis, nicht 3.000 Euro.
Voraussetzungen
- Es muss eine Rechnung vorliegen.
- Die Zahlung muss auf das Konto des Leistenden erfolgt sein (Paragraf 35a Absatz 5 Satz 3 EStG). Barzahlungen erkennt das Finanzamt nicht an, eine Verrechnung oder Gutschrift ebenfalls nicht. Rechnungen, die mit der Zahlungsart „Keine Zahlung“ freigegeben sind und keine Bankzahlung haben, lässt die Bescheinigung deshalb weg.
- Die Leistung muss im Haushalt erbracht worden sein (Paragraf 35a Absatz 4 EStG). Leistungen am gemeinschaftlichen Eigentum zählen anteilig, deshalb teilt die Bescheinigung sie nach Umlageschlüssel auf.
Was die WEG liefert und was du damit machst
Die Gemeinschaft weist in der Jahresabrechnung aus, welcher Anteil der begünstigten Arbeitskosten auf deine Einheit entfällt. Die Bescheinigung in selbstverwalten. zeigt das je Kostenart mit den Spalten Gesamt, Material, Arbeitsk. (Arbeitskosten), Schlüssel und Ihr Anteil. Den Betrag aus der Spalte „Ihr Anteil“ trägst du in deine Einkommensteuererklärung ein.
In welchem Jahr? Die App nennt im Abschnitt der Bescheinigung das Datum der Beschlussfassung über die Jahresabrechnung. Nach dem BMF-Schreiben vom 9. November 2016 setzt du laufende Dienstleistungen (z. B. Reinigung, Hausmeister) grundsätzlich im Jahr der Vorauszahlung an, einmalige Kosten (z. B. Handwerker) im Jahr des Beschlusses über die Jahresabrechnung. Du kannst auch alle Kosten im Jahr des Beschlusses ansetzen. Du wählst eine der beiden Varianten für alle Kosten. Kläre die Zuordnung im Zweifel mit deiner Steuerberatung oder deinem Finanzamt.
Vermietest du deine Wohnung? Dann kannst du Paragraf 35a für dieses Objekt nicht selbst nutzen, weil du dort keinen Haushalt hast. Die Kosten sind dann Werbungskosten. Deinem Mieter weist du in der Betriebskostenabrechnung seinen Anteil an den umgelegten Kosten nach Paragraf 35a aus. Du kannst ihm auch eine eigene Bescheinigung ausstellen (Muster: Anlage 2 zum BMF-Schreiben vom 9. November 2016). Die Bescheinigung der WEG hilft dir dabei: Sind die Kostenarten gekennzeichnet, trennt sie umlagefähige und nicht umlagefähige Kostenarten.
Wo die Zahlen in selbstverwalten. herkommen
Damit die Bescheinigung stimmt, muss bei den Kosten des Jahres hinterlegt sein, wie viel davon Arbeitskosten sind. Dafür gibt es drei Wege.
Beim Erfassen der Rechnung. In der Kostenposition einer Rechnung fügst du über Lohnkosten hinzufügen die Lohnkostenart hinzu, also Dl.anteil Handwerker (§ 35a Abs. 3 EStG), Haushaltsnah (§ 35a Abs. 2 EStG) oder Keine, und dazu die Lohnkosten (netto) und Lohnkosten (brutto). Beides steht meist direkt auf der Rechnung.
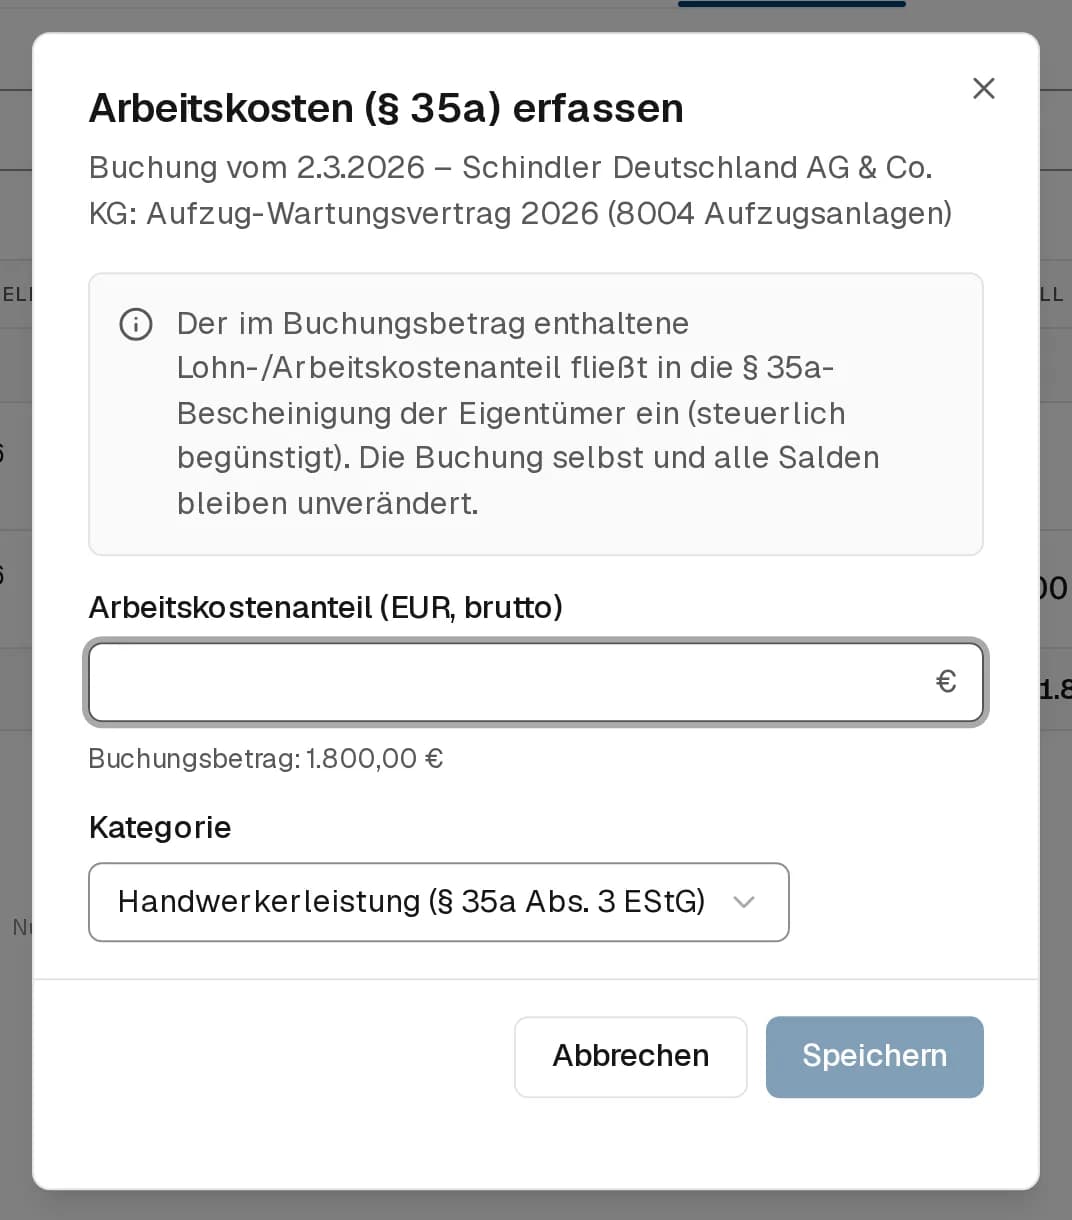
Nachträglich an einer Buchung. Im Buchungsjournal findest du im Menü einer Zeile den Eintrag Arbeitskosten (§ 35a). Dort trägst du Anteil und Kategorie nach.
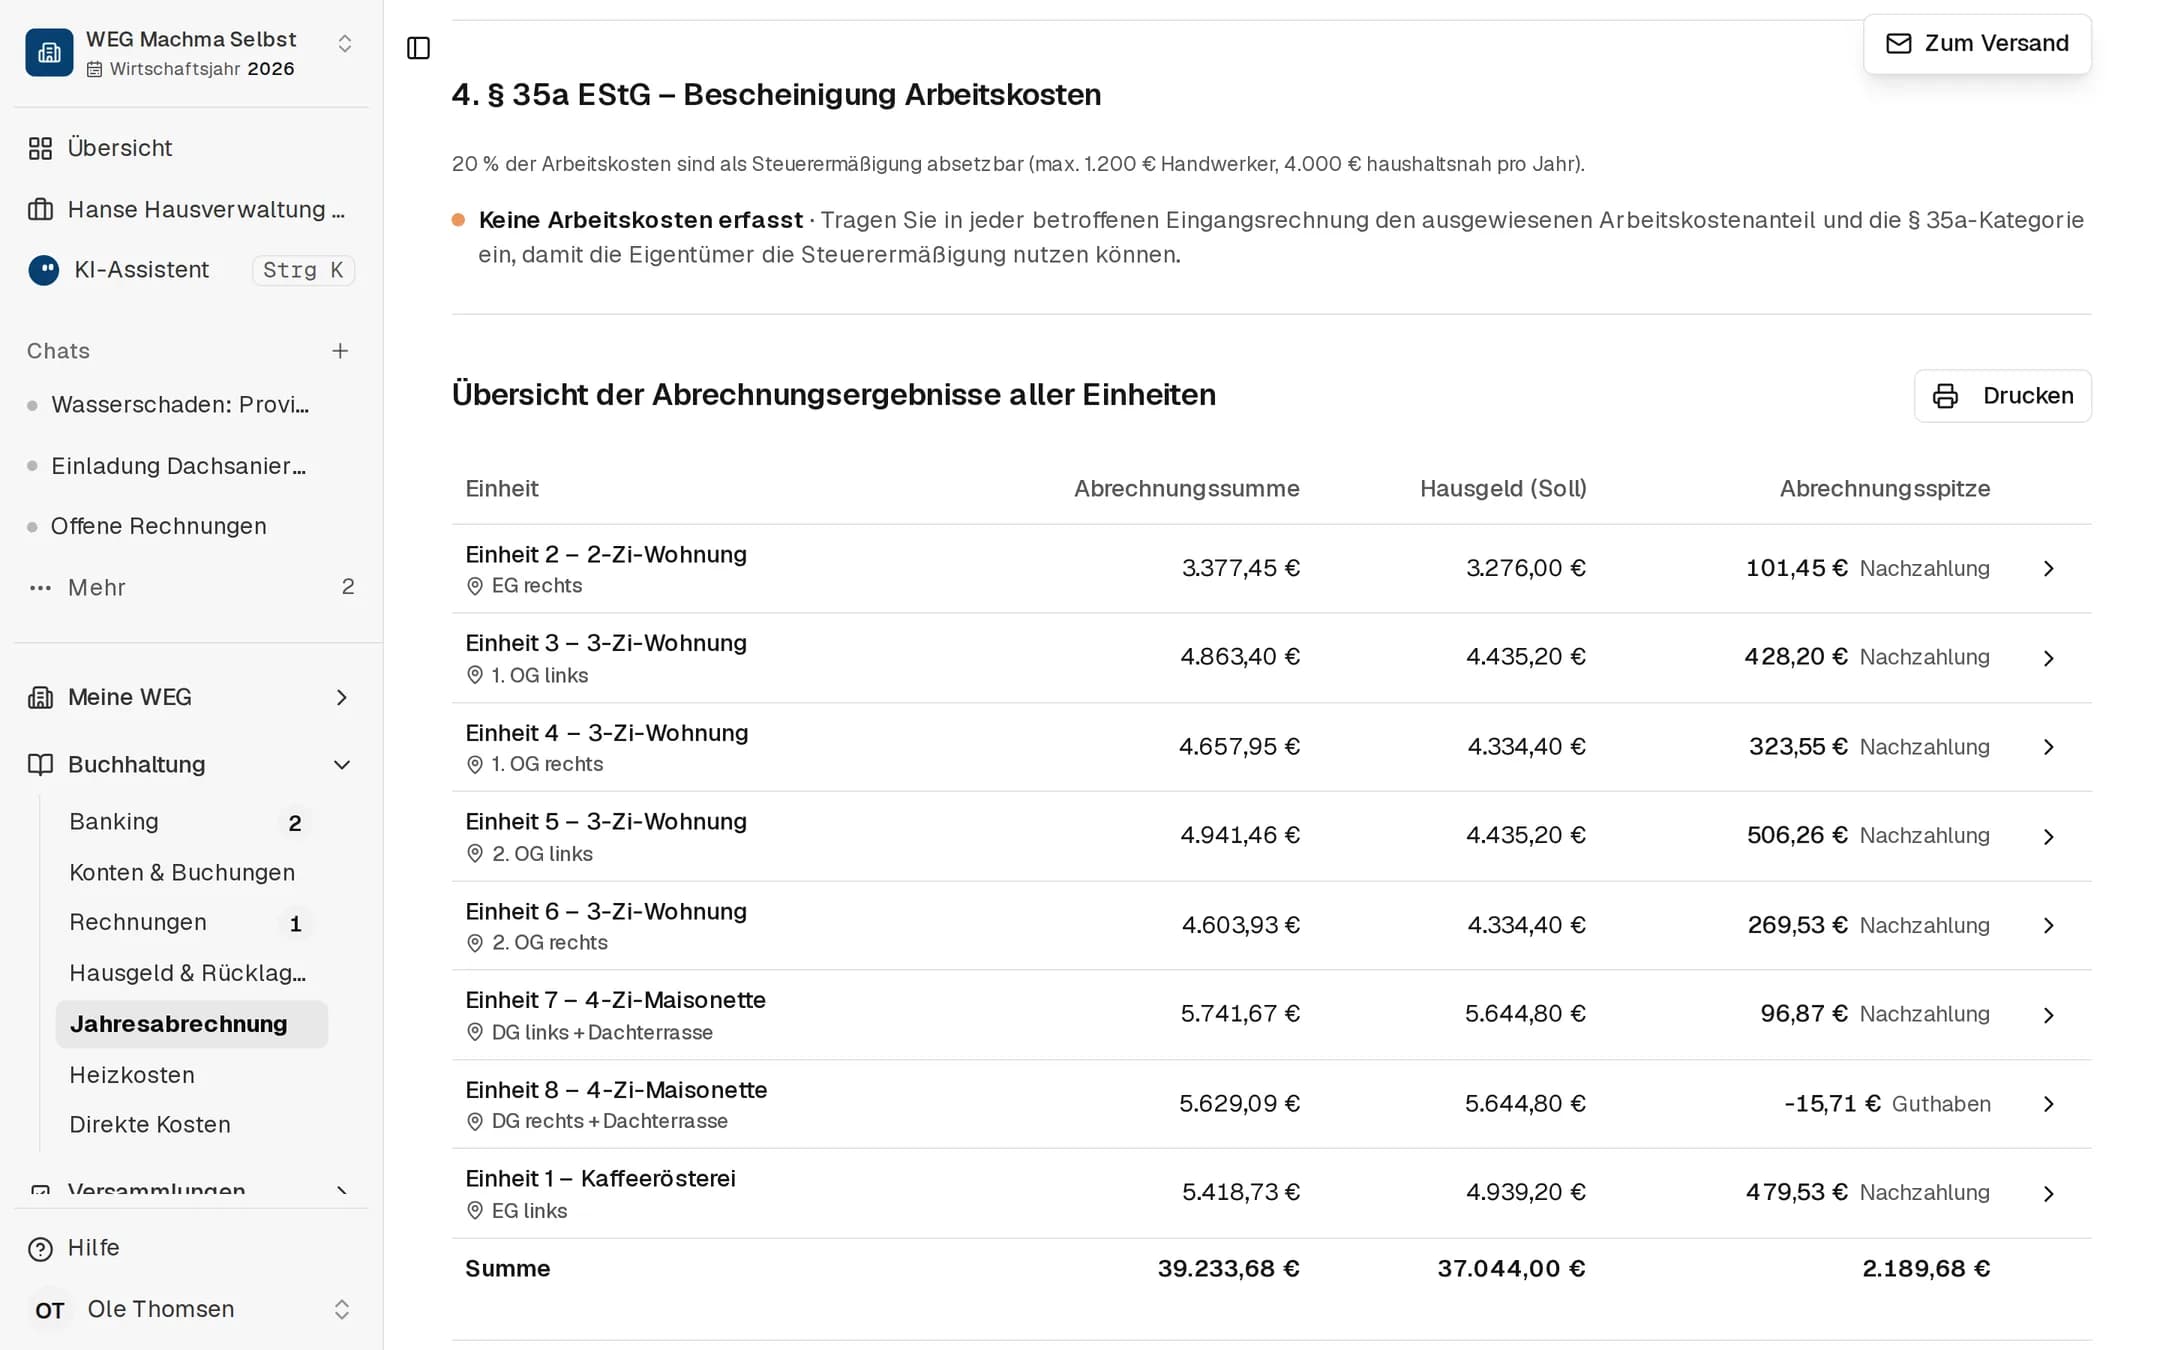
Mit KI-Unterstützung in der Jahresabrechnung. Öffne die Jahresabrechnung und gehe zu Abschnitt 4 zur Bescheinigung nach § 35a EStG. Die App ordnet die bezahlten Rechnungen des Jahres zunächst ohne KI ein. Für die unsicheren Belege startest du Mit KI prüfen; das verbraucht KI-Credits. Übernommen wird nichts automatisch, du bestätigst jeden Beleg einzeln. Darunter zeigt die Tabelle Bereits erfasst, was schon hinterlegt ist.
Solange die Abrechnung im Entwurf oder berechnet ist, können Administratoren Anteile ändern. Nach der Freigabe zeigt die App den eingefrorenen Stand der Berechnung. Das ist gewollt, damit versendete Bescheinigungen und Abrechnung zusammenpassen.
Die Bescheinigung ist eine Information, keine steuerliche Wertung. Ob eine bestimmte Leistung unter Paragraf 35a EStG fällt, klärt sich zwischen dir und deinem Finanzamt. Diese Seite ersetzt keine Steuerberatung.
Ausführlicher und mit Beispielen steht das im Ratgeber auf selbstverwalten.com: Hausgeld steuerlich absetzen.